Greve da Caixa: o que fazer com cada venda em andamento
5 Min de Leitura
16 Out 2026 por Netimóveis
financas
mercado
Greve da Caixa: o que fazer com cada
venda em andamento
Por Pâmela Paixão
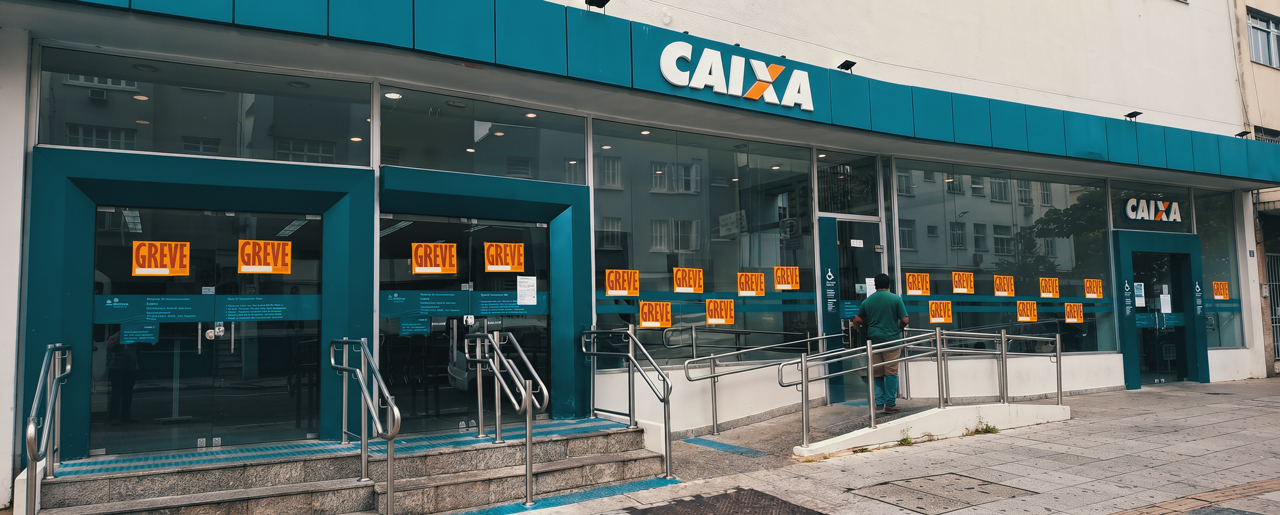
Os empregados da Caixa entraram em greve no dia 10 de setembro, por tempo
indeterminado, depois de rejeitarem a proposta de renovação do acordo coletivo. Em
Minas Gerais, as assembleias confirmaram a adesão ao movimento. Já os bancários dos
bancos privados aceitaram o acordo e seguem trabalhando normalmente.
Essa diferença entre banco público e banco privado é a informação que mais importa
para quem está com venda em andamento neste momento.
Trabalho com crédito imobiliário há dezesseis anos e já vi negócio praticamente
fechado morrer por dez dias de atraso. O cliente não desiste do imóvel. O que acontece
é que a venda perde o fôlego: aparece outra proposta para o vendedor, o comprador
começa a achar que aquilo tudo é sinal de que não era para ser, e alguém desiste no
meio do caminho. Paralisação bancária dificilmente derruba uma venda sozinha. Ela
derruba pela incerteza que se instala enquanto ninguém sabe o que fazer.
É sobre isso que quero escrever aqui.
O que pode travar
A greve atinge o atendimento presencial e as rotinas internas das agências. No crédito
imobiliário, o risco se concentra em quatro etapas: a análise e conferência da
documentação, a aprovação do crédito, a avaliação do imóvel e a assinatura de contrato
com a consequente liberação dos recursos.
O problema é que essas etapas são sequenciais. Um atraso na análise empurra a
avaliação, que empurra a assinatura. Uma semana parada no início do processo
raramente custa uma semana no final. Costuma custar duas ou três.
Há ainda um agravante prático. Procurada pela imprensa nesta semana, a Caixa não
divulgou nenhum procedimento específico para clientes que precisam de assinatura
presencial urgente. Não existe, até agora, um canal alternativo oficial para essa etapa.
O que continua funcionando
Nem tudo parou, e vale saber disso para não alarmar cliente à toa. Caixas eletrônicos,
internet banking e aplicativo continuam operando. Lotéricas e correspondentes Caixa
Aqui também.
A adesão varia bastante de uma agência para outra e de uma cidade para outra. Algumas
unidades estão funcionando com equipe reduzida, outras fecharam. Antes de mudar
qualquer estratégia, confirme como está a agência onde o seu processo tramita. Não
parta do princípio de que parou.
A orientação muda conforme o estágio do processo
Não existe recomendação única aqui. Depende de onde cada venda está.
Contrato já assinado, aguardando liberação de recursos. Aguarde e acompanhe. A
operação está formalizada e migrar de banco agora significaria recomeçar tudo, o que
seria muito pior que o atraso. Mantenha o cliente informado uma vez por semana,
mesmo quando não houver novidade. O silêncio é o que gera desconfiança.
Crédito aprovado, aguardando avaliação ou assinatura. Este é o grupo que exige
mais atenção. A aprovação tem prazo de validade e a greve não suspende esse prazo.
Verifique quando a sua vence. Se o vencimento estiver próximo e a agência estiver
parada, é hora de avaliar uma alternativa antes que a aprovação caduque e todo o
processo precise ser refeito.
Processo em análise, ainda sem aprovação. Se a documentação entrou há pouco e a
agência aderiu à greve, essa análise pode ficar parada por tempo indefinido. Vale
considerar um banco privado em paralelo. Não como abandono da Caixa, mas como
segunda via.
Cliente que ainda vai entrar em análise. Não coloque na Caixa agora sem antes
simular no privado. Muitos clientes aprovam melhor fora da Caixa do que imaginam,
especialmente quem tem renda informal. A Caixa costuma ser mais rígida na
comprovação desse tipo de renda, enquanto alguns bancos privados aceitam
composições que ela não aceita. Autônomo, profissional liberal, quem tem empresa e
retira pró-labore baixo: esse perfil é frequentemente reprovado na Caixa e aprovado no
privado, com a mesma documentação apresentada de outra forma.
A pergunta que decide
Antes de mover qualquer processo, responda a uma coisa: por que esse cliente está na
Caixa?
Se a resposta envolve uso de FGTS, programa habitacional ou uma taxa que só a Caixa
oferece para aquele perfil, migrar pode sair mais caro que esperar. Se a resposta for
"porque é o banco que a gente sempre usa", quase sempre existe alternativa melhor. E
agora ela também é mais rápida.
Essa análise precisa ser feita caso a caso, com os números na mesa. Não dá para
generalizar.
Atenção aos prazos do contrato
Um ponto que costuma passar batido: greve bancária não suspende automaticamente os
prazos previstos no contrato de compra e venda. Se a promessa estabelece prazo para
obtenção do financiamento, esse prazo continua correndo.
Havendo risco real de estouro, converse com as partes agora e formalize um aditivo
prorrogando. Fazer isso enquanto todo mundo ainda está tranquilo é muito mais simples
do que fazer depois, com o vendedor irritado e o comprador com medo de perder o
sinal.
Três coisas que eu evitaria
Prometer prazo que você não controla. A greve é por tempo indeterminado e sua
duração depende do andamento das negociações. Dizer ao cliente que deve normalizar
na semana que vem é agendar uma frustração.
Sumir. O erro mais caro nessas horas não é o atraso em si. É o cliente descobrir sozinho,
pelo noticiário, que o processo dele parou. Quem avisa primeiro preserva a confiança.
Desistir da venda. Praticamente todo processo tem um caminho alternativo. Pode ser
mais lento, pode envolver outro banco, pode ter uma taxa um pouco diferente. Mas
existe.
Se você tem alguma venda em risco por causa da paralisação, vale analisar o caso antes
de tomar qualquer decisão. Estou à disposição.
Pâmela Paixão atua há dezesseis anos com crédito imobiliário, regularização e
assessoria em documentação. É formada em Direito, com atuação em direito
imobiliário. Instagram: @pamelarpaixao
Tags
Autor
Pâmela Paixão
Pâmela Paixão é especialista em crédito imobiliário, regularização e documentação, com 16 anos de experiência no mercado. Formada em Direito e com atuação voltada ao Direito Imobiliário, une conhecimento técnico e experiência prática para orientar clientes e profissionais do setor em todas as etapas de operações imobiliárias, da análise documental à viabilização do crédito.